结合官方发布的统计数据与市场监测的结果来看, 南京楼市在2026年6月的表现出现了十分明显的结构性分化情况。
具体表现为核心区域的价格处于稳定且有所上升的状态, 而房价下降所面临的压力则主要集中在远郊的刚性需求板块, 此外江宁部分的外围区域也出现了价格小幅下调的现象, 对于这一具体情况, 下面将会结合相关政策以及市场需求进行详细的分析。
一、房价下跌核心区域与数据表现
从目前公开的数据来看, 下跌的区域主要集中在了三类板块上。第一类是六合全区,咱们拿百树园小区举个例子, 这个小区的二手房在6月份的挂牌均价只有每平方米5929元, 跟环比相比下跌的力度接近百分之二十。整个区的新房去化周期都超过了一百五十个月。
多数刚需楼盘都用降价或送车位的方法来促销, 单价也比年初的时候下调了五百到一千元每平米。第二类是浦口远郊板块, 比如说桥林地方面, 还有江北的外围区域。康华家园的二手房平均每平米10879元, 环比跌了百分之十七点七四。
这里的库存去化周期超过了两个月。第三类是江宁外围板块。六月时宁全区新房的平均价为每平米22886元, 环比下跌零点四个百分点。其中禄口、滨江、淳化这些非核心的板块, 价格比往年的同期下调超过了百分之十。有部分早先建的刚需楼盘以压低价格换销量的特点非常明显。
目前, 高淳、溧水这两个区域的全域范围, 同样正在经历一个价格不断向下的低谷期, 新建商品住房需要卖出去的时间已经超过了五十个月那么长。所以, 降低售价来加快销售速度快一点, 成了绝大多数人都选择的做法。
二、当前政策解读
今年3月的时候, 南京市出台了那个叫作“房六条”的新政策, 它的核心方向就是要稳定市场预期以及促进改善性住房需求。
在供给这一端, 推行了缩小供应规模同时提高质量的供地办法, 全年的商品住宅用地供应计划是320公顷, 跟2024年相比上涨了33, 但是供地的重点转向了主城区的核心区域以及产业和城市融合的板块, 远郊区的土地供应量被大幅度压缩了。
在需求这一端, 对于卖出旧房子再去买新房子的人群给予1的贷款贴息, 这降低了改善群体购房的成本, 同时还调整了商业地产的首付比例, 放宽了进入市场的限制政策明确地向核心的优质房源以及改善需求倾斜, 并没有对远郊区的库存进行定向的刺激, 所以就自然加剧了远郊板块的价格调整。
三、购房建议
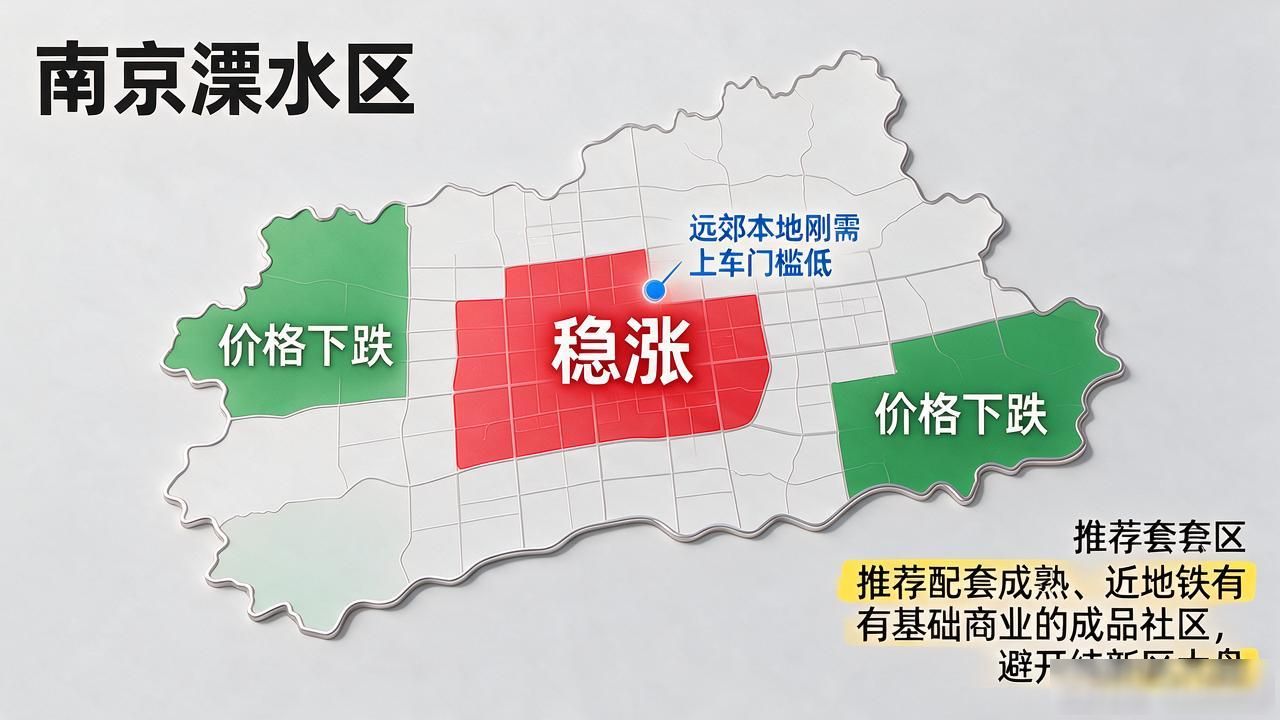
对于刚需群体, 如果工作在远郊本地, 当前远郊板块的让利空间比较大, 上车门槛也比较低, 可以选择配套相对成熟的成品社区。优先选择距离地铁近, 有基础商业配套的房子, 避开纯新区的大盘。
如果工作在主城, 不建议因为总价低就盲目地购买远郊房产, 通勤成本会过高。后续转手的难度也会很大, 不妨考虑主城的老破小产品。也可以考虑雨花台地区的小面积、低总价产品, 这样性价比会更。
对于改善类型的群体而言, 当前的所谓以旧换新这种带有贴息支持的这项政策确实是被认为比较有利的一个利好消息, 因此建议大家可以去优先选择那些位于核心区域之内的品质相对较好的次新房产来作为目标, 以此来锁定自身资产的稳定程度, 并且要抓住这个政策窗口期去完成置换行动。
未来, 南京楼市的结构性分化趋势将会持续加深。那些位于远方郊区、价格已经开始下降的区域, 其价格的调整动作还会继续存在。这种状态可能会一直延续下去, 一直到库存数量慢慢被消耗干净为止。在这个过程中, 价格调整的幅度会一点点变小, 变得越来越收窄。
但是, 市场整体很难出现那种大家都一起涨、全面上涨的情况。
从投资的角度来进行分析, 一定要绝对地避开那些位于远郊、没有任何配套支持的商品住宅的大盘子, 因为这些房源在市场上的流通能力非常差, 并且租金回报率也远远不足百分之二, 这就导致了它们在长期时间内几乎完全没有保值的能力;相反, 核心区以及产业集聚板块里面的那些优质改善型商品房, 依然是现在进行投资时的第一选择, 比如雨花台的数字经济板块或者是河西的核心区域, 因为这里有着充足的产业人口作为支撑, 而且土地本身就属于稀缺资源, 所以他们能够在长期维持较高的稳定性以确保财产不会贬值。
从整体方面来观察, 南京这个地方的房地产市场景象, 现在已经完完全全地跟过去那种到处都在涨价的普遍上涨时代告别了。这时候再去买房买房子这个行为, 已经不再是大家以前说的闭上眼睛去投资去瞎买了, 而是转向了一种需要精挑细选资产的状态。
在这个时候, 只有当你紧紧抓住了核心地段以及优质产品这两个作为核心的锚点的时候, 你也就才有可能在如今这种分化发展的行情里面规避掉风险, 并且最终能够获得一个非常稳定的收益回报。