整体上的大基调是这样的, 要和大家告个别啦, 普涨和普跌这种老路已经过去了, 现在全程开启的是一种极致的K型分化行情, 就是好的特别好差的特别差这种样子, 大盘整体上是一个L型的底部在那里横盘不动, 板块里的价值彻底重新洗牌, 哪里都不存在全城大涨这样的情况发生, 同时呢也不会迎来那种整体性的崩盘。
处于第一阶段这个情况里面, 时间范围是在二零二六年的下半年至二零二七年的年末为止。
目前, 全市范围内的二手房总体平均价格仍然处于一种小规模且比较缓慢的下降过程之中。在这个时候做的核心任务, 主要是为了把在二零二一年牛市期间遗留下来的那些库存泡沫给消化掉。
1. 在主城的核心板块里面, 像鼓楼、玄武、秦淮还有河西这些地方比较优质的次新房, 它们首先触底并且稳定住行情了, 里面的泡沫基本上已经被挤得干干净净了, 所以跌幅大幅度收窄了。
这些房子靠着稀缺的配套以及稳定的置换需求, 价格波动非常小, 保值的属性显得特别突出。至于老牌顶级学区的老破小, 伴随着教育均衡化的推动, 它们的价值依然在缓慢贬值。
2. 位于近郊的中端板块, 其中的江宁百家湖以及仙林地区, 还有雨花台的改善型住宅项目, 目前已经进入了以价格换取成交量的阶段, 这些项目的价格在做出柔性的调整, 同时还需要依靠合理的折扣力度来激活交易的达成情况。
3. 对于那些处于远郊外围的板块, 它们具体指的是江北桥北、禄口、青龙山、板桥、丁家庄这些地方, 还有溧水与高淳。目前情况来看, 这些区域依旧处在阴跌以及补跌的这种通道里面。
市场上存在海量的二手房挂牌堆积现象。与此同时, 新房在持续供货, 并且这种行为分流了客源。在未来两年之中, 价格还存在着进一步的下探空间。总体上的流动性正在持续走向弱化。
第二阶段指的是2028全年,这一年是进入分化修复周期。
南京在经过了两年对存量的房源进行去化之后, 整体的空置库存已经回落到了合理的区间之中, 房地产市场的行情就正式的形成了分层的修复这种状态。
主城那边优质改善房源率先稳住了价格, 出现了小幅的韧性回暖现象, 供需关系趋向于平衡。近郊那些成熟适合自住的楼盘, 其价格停止下跌, 持续维持着横盘运行的状态。
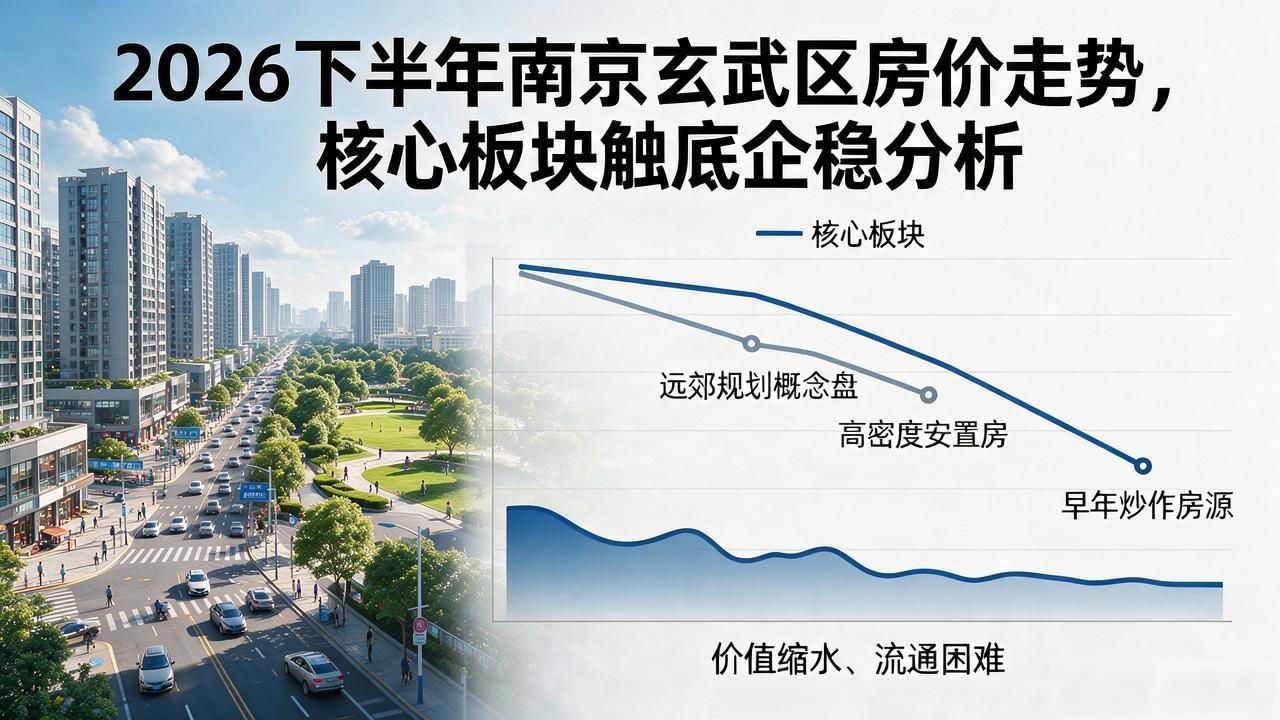
远郊的那些规划概念盘, 还有高密度的安置房, 以及早年因为炒作而溢价的那些房源, 很难再迎来好的行情反弹了, 价值肯定是会永久缩水的, 并且流通的难度也会大大增加。现在房子的投资属性已经彻底消失了, 买房的逻辑已经完全聚焦在了自住配套和地段的圈层这些方面。
第三阶段这个阶段是二零二九年收尾的周期, 在这个时间段里面, 整个行业的整体格局就已经基本定型了。
三年时间一到, 那个调整周期就彻底结束了。南京楼市里的那个新格局就这么着定下来了, 谁也改不了了, 就是这么个死情况。
那些优质的、处在核心地带的房产, 它们拥有比较稳固的价值底线, 这样能够抵御市场周期所带来的一些波动情况;而另外一些依靠对远期规划进行炒作, 但是相关配套兑现能力比较乏力的远郊房源来说, 它们的价格现在正在回归到那种真实的居住成本上来, 之前存在的过度溢价部分现在已经完全归零了。
在未来这一段时间里接下来的三年当中, 政策的主要任务就是来托住底板并且稳住那些成交的的数量, 它肯定不会去重新开启那种能够刺激价格上涨的模式。
至于说像房贷的那个利率啊还有落户的那些优化办法啊, 它们统统都只是为了维持稳定的一种手段而已, 所以是绝对没有办法再去复制以前那个年代里面楼市突然之间发生暴涨的那种行情的。
总结置业忠告
1. 把自住摆在第一位, 只会在那些已经非常成熟的主城区地段里面去寻找那些配套设施都已经落实并且房龄比较新的住宅房屋, 这样一来就能让房子在价格下跌的时候具备最大的抵抗风险能力。
2. 为了避开贬值的风险, 未来三年内需要回避这些品类, 具体来说就是那些远郊地区的新区、规模很大并且户型紧凑的面向刚需群体的大盘, 还有那些因为房子老旧且面积小而被溢价出售的学区房。
3. 关于投资方面的具体思路, 大家现在都觉得南京的房子是不太适合去进行短线套利的这种行为, 只有一些非常核心的、比较稀缺的房源, 才可以被当作是长线资产来进行保值操作的, 而那些普通的房源, 已经不再具备有任何增值潜力了。