4月, 南京楼市交出了一份新的月度成绩单, 新房环比上涨百分之零点三, 二手房环比保持持平状态, 3月时二手房环比上涨百分之零点二, 两个月都处于平稳区间当中, 这组数据直接提升了市场的温度。
成交端出现的变化显得更为直观些, 在4月的时候, 南京二手房成交了10599套, 此数据刷新了近一年所达到的新高 量先活动起来, 价格才具备了继续修复所需的条件, 市场的观察视角, 也开始从下行状态转向稳住态势。
近两天, 有关南京楼市的诸多话题讨论, 都聚焦在内参的次新房板块, 当中有的二手房成交放量, 有的则出现新房价格回升, 核心区域的二手房屡屡出现高位成交, 传递出的信号一点也不复杂, 表明市场正朝着底部区间逐步靠近, 这是当前南京楼市的一个显著态势, 不容忽视。
在国家统计局公布的 4 月 70 城房价数据当中, 南京新房环比呈现出上涨 0.3%的态势, 二手房环比处于持平状态, 将其置于连续调整以后去看待, 这组数字并非夸张而是那样足够看得出其清晰明了是已然说价格曲线有了已出现的变化这般确切含义来予以展示出的结果了呢 句号。
用来当作市场温度计的向来是二手房, 这当中的原因并不难以理解, 体现集中之处恰是在这里的挂牌、其于此的议价, 还在于成交周期之时, 南京的二手房连续两个月都未曾再次往下跌之处回落, 市场所具有的情绪也因此出现了特别精妙变化状况情况下的那样一种有别于一般状态氛围的时候而有的那种变化。
假如仅仅去看单月的上涨或者下跌情况, 那么得出的结论就容易偏向于狭窄, 成交量往往能够把趋势讲述得更为完整, 10599套这个数字并非仅仅表示热闹, 它意味着买卖双方开始再次对价格形成共识,交易节奏也正在恢复。
南部新城所呈现出的表现, 是基于这种共识而产生的结果, 于3月底的时候, 伟星誉璟府中有一套面积为124.54㎡的小高层房屋成功达成交易, 其总价为576万元, 经过换算得出每平方米单价为4.6万元, 如此这般直接明确地写出了该板块全新的成交坐标。
这个成交所具备的意义并非仅仅局限于单价方面, 它达成了对以往一段时期内产品边界的突破, 在过去, 能够达到4.5万元每平方米价格水平的, 大多是洋房这一类型, 而这一回, 小高层也迈进了这个价格区间, 在此处, 改善需求拥有了更为明确的定价权。
不能不一同看待, 河西南有所改变, 海峡城云珑湾有着变化, 自打刚进年初起便持续不断呈现上升态势, 在一至四月的这段时日成交价格始终呈现抬升现象 , 过往曾有一次成交价一路持续贬低, 降至每平方米一万九千元的房源, 如今再度回升, 重回每平方米二万二千元左右的价位。
它是海峡城的价值, 确切呈现在流通性方面, 2026年起始这个项目有62套实现成交, 变身成为河西南那些达成交易的二手房里最为活跃的之一, 先是凭借很低很是低的价格带带动起房产交易, 而后又促使那种具有回返性质的价格得以推进, 这样的一条路径显得特别典型。
建发珺和府的成交状况也维持着稳定态势, 在最近期间, 主流成交已然攀升至3万元每平方米以上, 这表明河西南并非仅仅存在单点修复情况, 而是在多个项目方面同时显现出回补迹象, 板块底部正持续被夯实。
江核的走势同样明晰, 正荣润锦城, 去年多数时候, 处于1.5万到1.6万元/㎡之间, 来回波动, 今年2月起始上扬, 近期成交, 已至1.7万到1.8万元/㎡, 其上升的节奏, 并非急促, 而是颇为稳健, 有坚实之感。
正荣润江城的成交情况所呈现的轨迹也趋向相近, 在一月的时候, 其成交单价大约是一万七千八百元每平方米, 在此之后有着程度较轻的逐步上升态势, 到了最近, 其主流成交价格稳定处于一万八千到两万元每平方米的范围之内, 那些在去年年末价格跌落到一万七千元每平方米以下的房源, 直至如今已然难以见到。
江畔都会上城的修复也是蛮显著的, 去年的时候, 它曾因所处板块的环境状况, 而被拖累至每平方米一万七千到一万八千元的价格区间, 到了今年, 其价格逐步呈现回升态势, 成交单价进入到每平方米一万九千到两万元的范围, 而转折点大概就在今年二月左右跟前, 自此之后, 它的走势便开始变得顺畅起来。
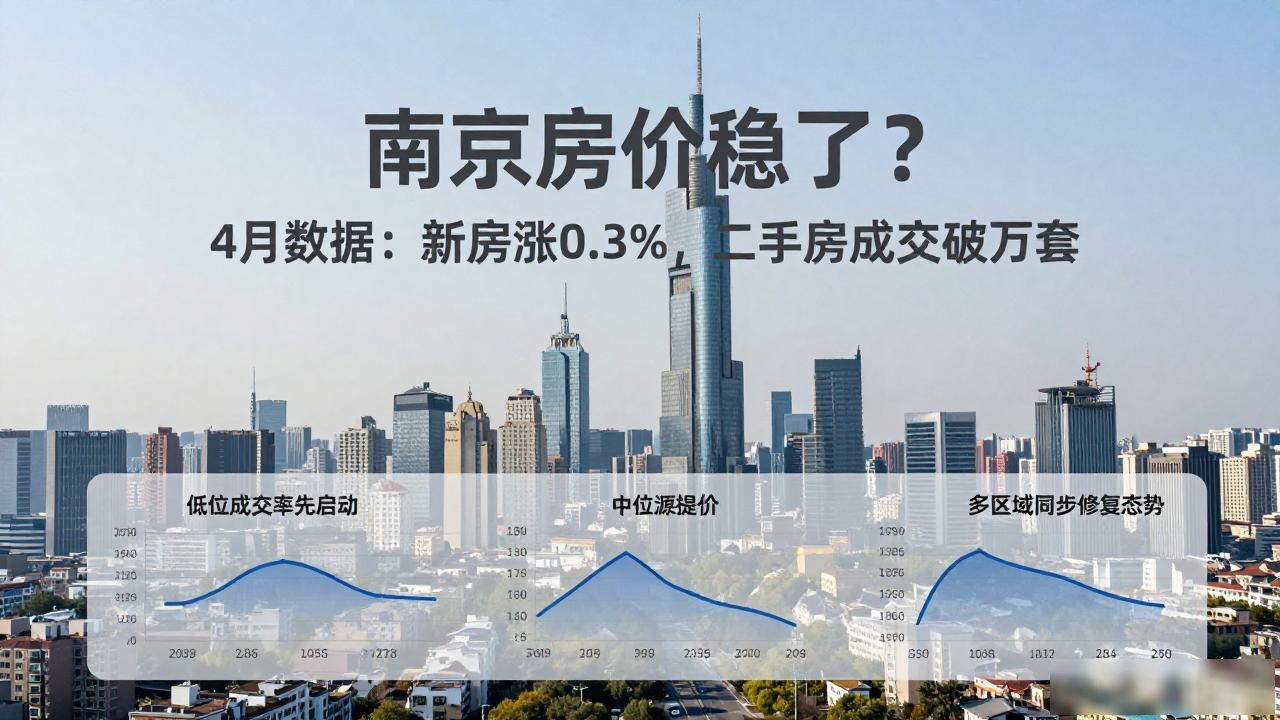
将这些项目集合起来观察, 其逻辑具备相通性, 板块范围之内, 低位成交率先出现, 接着中位发生回补状况, 随后标杆房源提升报价, 南京楼市的修复并非单点突出, 而是众多区域同步开展推进。
这两天, 有关南京楼市的报道在提及宁六条带来的影响时, 频率颇高, 政策放松后, 改善型需求释放得更快, 置换型需求释放得也更快, 成交量出现上行态势, 在成交量上行与政策周期之间, 已然形成了能够看见的联动关系。
库存的变化, 也进入了讨论的范围, 市场里, 有不少声音提及, 南京二手房挂牌的节奏放慢了, 新增的房源减少了, 买方在核心板块的选择空间变窄了, 这样的供给侧变化, 也会对价格谈判的结果产生影响。
放眼全国范畴, 南京并非孤立的样本, 长三角中多个城市都处于成交正在修复的状态, 上海、杭州核心区域的成交同样在呈回暖态势, 是核心资产率先行动, 而后外围跟随的步伐较为缓慢, 这是近期房市里携手共同显现的景象。
4月, 南京新房环比上涨了0.3%, 这表明新房市场正配合着这轮变化, 开发商定价预期与购房者接受度之间正重新找寻平衡点, 其中改善盘对整体价格带的支撑更为直接, 确实如此, 是的没错。
有着一个于市场讨论里绕不开的一个细节, 二手房价格到底有没有走出低谷, 有人觉得这是阶段性的回暖, 还存在有人判断仅仅是小阳春的回补, 分歧并不会对成交数据本身有所影响, 却会对后续情绪加以影响。
在海峡城这个板块里, 这种分歧体现出特别明显的状况, 在河西南这个板块中, 此类分歧表现得尤为突出, 于江核这个板块内, 这般分歧展现得极其显著, 支持的人所看见的是持续地上涨, 保持谨慎的人所留意的是先前的跌幅依旧很大, 在价格修复跟真正反转二者之间, 仍然隔着一段用于观察的周期。
南京当下的亮点在哪呢, 是成交层面出现抬头现象, 价格层面也出现抬头现象, 而且是同时发生的, 二手房成交量达到了10599套, 新房环比有0.3%的涨幅, 还有多个次新盘价格有所回升, 把这些信息综合起来, 它们指向了同一个方向。
除板块层面以外, 购房群体出现的变化也是值得予以留意的, 改善需求于核心区表现得更为积极, 刚需在外围承接的节奏相对较慢, 置换链条是否顺畅, 这直接决定着成交能否持续维持在较高的水平之上。
市场受政策预期影响, 贷款环境、公积金使用、人才安居、区域购房支持等细节, 影响买家入场节奏, 南京此轮成交恢复, 不只是因价格, 还因购买门槛降低。
还有一个值得予以留意的信号, 是核心板块跟普通板块的表现存有差异。河西南以及江核率先呈现出修复态势, 然而外围项目的回升速率较为缓慢。市场分化的局面依旧存在, 这样一来板块选择的重要程度相较于以往变得更高了。
南京二手房的修复途径, 能瞧见一个明晰的轮廓了, 在低位时成交率先放量, 接着价格才会提升, 核心区域先说保持稳定状态, 随后再朝着外围去扩展, 这样的节奏并非少见, 然而却得要有充足的成交量才行。
存在着一些市场参与者, 他们正在探讨一个细节, 在那10599套的成交当中, 其成交部分里, 究竟有多少是源自真实自住需求, 又有多少是来自于置换行为, 还有多少是出于短期博弈目的, 而这些结构化的差异, 是会对后续价格的稳定程度产生影响的。
有一种声音关注的是新房与、二手房的联动情况, 新房环比上涨百分之零点三而后, 二手房会不会接着跟进, 这般传导关系于南京已然开始呈现, 然而其强度还得看之后的供应以及成交速度。
如果将视角回转到那个十分具体的项目范围内, 来看伟星誉璟府这一方, 连同海峡城云珑湾这另一处, 以及建发珺和府这一情况, 还有正荣润锦城这一实例, 以及正荣润江城这一状况, 加上江畔都会上城这一境遇, 这些案例一同描绘出了那么一个堪称事实的内容, 核心资产是先于市场整体实现恢复的。
近期而言, 南京楼市被人所着重注意之处, 并非单纯关乎涨或者跌, 而是在于交易活跃度能不能持续去维持住, 价格是不是能够于更多板块稳立住, 当下呈现的数据所给出的, 是已经有修复情况发生, 扩散情况尚处于行进途中这样的判断。
对于那些想要跟踪南京楼市情况的人而言, 接下来有不少内容仍旧值得持续去观察, 政策力度会不会延续下去, 二手房的挂牌数是不是会持续收缩, 新房的去化状况是否能够保持稳定, 核心板块的成交数量能不能再次出现放量, 这些都会对下一步的走势产生影响。
价格已然开启讲述故事模式, 成交同样在予以配合, 4月这份月度数据所释放出的信号内容很有料, 指示的方向涉及到, 市场从处于较低位置慢慢地趋于修复, 进而发展到局部呈现出抬升的态势, 南京楼市的这一次变化节奏, 已经比相当多数量的人预先想象的要较快一些了, 请查收。